

I. CĂN CỨ PHÁP LÝ ÁP DỤNG
1. Luật Đầu tư số 143/2025/QH15, được Quốc hội thông qua ngày 11/12/2025;
2. Nghị định số 96/2026/NĐ-CP do Chính phủ ban hành ngày 31/03/2026, quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư;
3. Thông tư số 55/2026/TT-BTC do Bộ trưởng Bộ Tài chính ban hành ngày 15/05/2026, quy định mẫu văn bản, báo cáo liên quan đến hoạt động đầu tư tại Việt Nam và xúc tiến đầu tư.
II. NHẬN ĐỊNH PHÁP LÝ VỀ THỜI ĐIỂM PHÁT SINH NGHĨA VỤ BÁO CÁO ĐẦU TƯ
1. Nghĩa vụ báo cáo gắn với dự án đầu tư, không chỉ với ngày thành lập doanh nghiệp
Doanh nghiệp FDI mới thành lập tại TP. Hà Nội phải xác định nghĩa vụ báo cáo tình hình thực hiện dự án đầu tư theo tư cách nhà đầu tư, tổ chức kinh tế thực hiện dự án và thời điểm phát sinh trách nhiệm theo pháp luật đầu tư. Theo Điều 47 Luật Đầu tư năm 2025, nhà đầu tư và tổ chức kinh tế thực hiện dự án thuộc đối tượng áp dụng phải thực hiện chế độ báo cáo định kỳ. Vì vậy, không thể chỉ căn cứ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp (ERC) để xác định kỳ báo cáo đầu tiên.
Trên thực tế, doanh nghiệp FDI có thể được thành lập để triển khai dự án đã được cấp Giấy chứng nhận đăng ký đầu tư (IRC) trước đó. Cũng có trường hợp nhà đầu tư nước ngoài tiếp nhận phần vốn góp trong doanh nghiệp đang hoạt động mà không làm phát sinh một dự án đầu tư mới. Hai tình huống có bản chất pháp lý khác nhau và cần được phân biệt trước khi xác định nghĩa vụ báo cáo.
2. Không phải chờ có doanh thu hoặc hoàn thành góp vốn mới báo cáo
Một nhận thức sai thường gặp là doanh nghiệp FDI chỉ bắt đầu báo cáo đầu tư sau khi hoàn thành góp vốn, đưa nhà máy vào hoạt động hoặc phát sinh doanh thu. Những sự kiện này có ý nghĩa đối với quá trình triển khai dự án nhưng không đương nhiên là điều kiện làm phát sinh nghĩa vụ báo cáo định kỳ.
Đối với dự án thuộc diện báo cáo, doanh nghiệp cần xác định kỳ đầu tiên theo thời điểm pháp lý có liên quan và chế độ áp dụng. Trong kỳ chưa có doanh thu, doanh nghiệp vẫn có thể phát sinh vốn góp, chi phí đầu tư, lao động hoặc tiến độ xây dựng. Những chỉ tiêu này phải được kê khai trung thực theo biểu mẫu, không được mặc nhiên bỏ qua nghĩa vụ chỉ vì dự án chưa vận hành thương mại.
Ảnh 1: Doanh nghiệp FDI mới thành lập tại TP. Hà Nội phải báo cáo dự án đầu tư từ khi nào – Công ty Luật TLK – Hotline 097.211.8764
👉 Xem thêm: Điều chỉnh báo cáo dự án FDI đã nộp sai của doanh nghiệp tại TP. Hà Nội (MỚI NHẤT)
👉 Doanh nghiệp FDI mới thành lập chưa xác định được kỳ báo cáo đầu tiên? Liên hệ Công ty Luật TLK – Hotline: 097.211.8764.
III. DOANH NGHIỆP FDI MỚI THÀNH LẬP NÀO PHẢI BÁO CÁO DỰ ÁN ĐẦU TƯ?
1. Doanh nghiệp được thành lập để triển khai dự án đầu tư của nhà đầu tư nước ngoài
Đối với doanh nghiệp được thành lập để thực hiện dự án đầu tư của nhà đầu tư nước ngoài tại TP. Hà Nội, cần kiểm tra IRC, văn bản chấp thuận chủ trương đầu tư nếu có, ERC và những tài liệu xác định chủ thể thực hiện dự án. Nghĩa vụ báo cáo phải được xem xét theo tình trạng pháp lý của dự án, không chỉ theo ngày doanh nghiệp bắt đầu hoạt động kinh doanh.
Trường hợp dự án đã được cấp IRC nhưng doanh nghiệp mới hoàn thành đăng ký thành lập sau đó, cần xác định trách nhiệm báo cáo tương ứng với từng giai đoạn. Không nên mặc nhiên coi toàn bộ khoảng thời gian trước ngày cấp ERC là thời gian được miễn báo cáo. Ngược lại, cũng không được tự động quy trách nhiệm của giai đoạn trước cho doanh nghiệp mới nếu chưa xác định đúng chủ thể có nghĩa vụ theo quy định.
2. Doanh nghiệp tiếp nhận vốn nước ngoài và doanh nghiệp có nhiều dự án
Đối với doanh nghiệp trong nước tiếp nhận nhà đầu tư nước ngoài thông qua góp vốn, mua cổ phần hoặc phần vốn góp, cần phân biệt việc thay đổi cơ cấu sở hữu với việc hình thành hoặc thực hiện một dự án đầu tư. Không phải mọi giao dịch mua cổ phần đều làm phát sinh một dự án mới hoặc một kỳ báo cáo đầu tư mới. Việc xác định nghĩa vụ phải dựa trên dự án thực tế, tư cách chủ thể và pháp luật áp dụng.
Doanh nghiệp FDI có nhiều dự án cần xác định kỳ báo cáo đầu tiên riêng cho từng dự án khi chế độ báo cáo yêu cầu. Nếu doanh nghiệp đặt trụ sở tại TP. Hà Nội nhưng triển khai dự án tại địa phương khác, phải xác định đúng địa điểm dự án và cơ quan đăng ký đầu tư có thẩm quyền. Việc hoàn thành báo cáo cho một dự án không đương nhiên thay thế trách nhiệm báo cáo đối với dự án còn lại.
👉 Xem thêm: Báo cáo vốn đầu tư thực hiện của doanh nghiệp FDI tại TP. Hà Nội (MỚI NHẤT)
IV. XÁC ĐỊNH KỲ BÁO CÁO ĐẦU TƯ ĐẦU TIÊN SAU KHI THÀNH LẬP DOANH NGHIỆP FDI
1. Xác định mốc pháp lý để tính kỳ báo cáo đầu tiên
Việc xác định kỳ báo cáo đầu tiên cần bắt đầu từ thời điểm dự án được xác lập hợp pháp và thời điểm phát sinh nghĩa vụ của chủ thể thực hiện dự án. Doanh nghiệp phải đối chiếu ngày cấp IRC, ngày có hiệu lực của văn bản chấp thuận chủ trương đầu tư nếu có, ngày cấp ERC và các tài liệu liên quan. Không nên mặc nhiên sử dụng ngày cấp ERC làm mốc duy nhất hoặc coi ngày bắt đầu có doanh thu là thời điểm phát sinh nghĩa vụ.
Ví dụ, doanh nghiệp được cấp IRC trong tháng 4 và hoàn thành đăng ký doanh nghiệp trong tháng 5. Khi xác định báo cáo đầu tiên, cần kiểm tra chủ thể có trách nhiệm trong giai đoạn trước, kỳ báo cáo tương ứng và chế độ pháp luật áp dụng. Không được tự kết luận nghĩa vụ chỉ bắt đầu từ tháng 5 nếu dự án đã phát sinh trách nhiệm báo cáo trước đó.
2. Phân biệt kỳ báo cáo đầu tiên với thời hạn phải nộp báo cáo
Kỳ báo cáo đầu tiên là khoảng thời gian doanh nghiệp phải phản ánh tình hình thực hiện dự án, trong khi thời hạn nộp là thời điểm cuối cùng phải hoàn thành nghĩa vụ tương ứng. Hai khái niệm này không đồng nhất. Doanh nghiệp có dự án bắt đầu triển khai giữa quý vẫn cần xem xét nghĩa vụ đối với kỳ phát sinh, không mặc nhiên chuyển toàn bộ dữ liệu sang quý tiếp theo.
Đối với báo cáo theo quý, năm, cần xác định đúng thời điểm phát sinh nghĩa vụ, kỳ báo cáo và hạn hoàn thành theo Nghị định số 96/2026/NĐ-CP. Trường hợp dự án có giai đoạn chuyển tiếp giữa các quy định pháp luật, phải đối chiếu chế độ có hiệu lực tại thời điểm tương ứng. Việc xác định đúng kỳ đầu tiên giúp doanh nghiệp tránh bỏ sót báo cáo, đồng thời bảo đảm số liệu vốn thực hiện, tiến độ và hoạt động đầu tư được ghi nhận liên tục từ khi bắt đầu triển khai dự án.
V. THỜI HẠN NỘP BÁO CÁO ĐẦU TƯ THEO QUÝ VÀ NĂM ĐỐI VỚI DOANH NGHIỆP FDI MỚI
1. Thời hạn báo cáo quý và cách xác định kỳ đầu tiên
Theo Điều 94 Nghị định số 96/2026/NĐ-CP, báo cáo tình hình thực hiện dự án đầu tư theo quý phải được thực hiện trước ngày 10 của tháng đầu quý tiếp theo. Đối với doanh nghiệp FDI mới thành lập tại TP. Hà Nội, việc xác định kỳ báo cáo đầu tiên phải dựa trên thời điểm phát sinh nghĩa vụ của nhà đầu tư, tổ chức kinh tế thực hiện dự án và tình trạng pháp lý cụ thể, không đơn thuần căn cứ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp (ERC).
Ví dụ, dự án được cấp Giấy chứng nhận đăng ký đầu tư (IRC) trong tháng 5/2026 và doanh nghiệp được thành lập trong tháng 6/2026. Khi xác định báo cáo quý II/2026, cần kiểm tra thời điểm phát sinh trách nhiệm báo cáo, chủ thể thực hiện dự án trong từng giai đoạn và dữ liệu đã phát sinh. Nếu thuộc diện phải báo cáo trong quý II, thời hạn thực hiện theo chế độ hiện hành là trước ngày 10/07/2026. Không được mặc nhiên chuyển nghĩa vụ sang quý III chỉ vì doanh nghiệp chưa phát sinh doanh thu hoặc chưa vận hành thương mại.
2. Thời hạn báo cáo năm và nghĩa vụ đối với năm thành lập đầu tiên
Theo Điều 94 Nghị định số 96/2026/NĐ-CP, báo cáo năm phải được thực hiện trước ngày 31/03 của năm tiếp theo. Doanh nghiệp FDI mới thành lập cần xác định nghĩa vụ đối với năm đầu tiên theo thời điểm dự án phát sinh trách nhiệm báo cáo. Trường hợp dự án bắt đầu triển khai giữa năm, dữ liệu phải phản ánh đúng giai đoạn thuộc phạm vi báo cáo, không tự ghi nhận những giao dịch chưa phát sinh.
Báo cáo năm có phạm vi thông tin rộng hơn báo cáo quý, bao gồm những chỉ tiêu về vốn đầu tư thực hiện, doanh thu, lao động và các nội dung bổ sung theo quy định. Doanh nghiệp cần kiểm tra số liệu phát sinh, số liệu lũy kế và sự thống nhất giữa báo cáo năm với dữ liệu các quý. Đặc biệt, nếu kỳ báo cáo đầu tiên thuộc giai đoạn chuyển tiếp giữa các quy định pháp luật, phải xác định đúng chế độ có hiệu lực tại thời điểm tương ứng.
Ảnh 2: Thời hạn nộp báo cáo dự án đầu tư theo quý và năm của doanh nghiệp FDI mới thành lập tại TP. Hà Nội – Công ty Luật TLK – Hotline 097.211.8764
👉 Xem thêm: Doanh nghiệp FDI mới thành lập tại TP. Hà Nội báo cáo đầu tư từ khi nào? (MỚI NHẤT)
VI. DOANH NGHIỆP FDI CHƯA GÓP ĐỦ VỐN, CHƯA CÓ DOANH THU CÓ PHẢI BÁO CÁO KHÔNG?
1. Nghĩa vụ báo cáo khi doanh nghiệp chưa hoàn thành góp vốn đầu tư
Doanh nghiệp FDI mới thành lập tại TP. Hà Nội không mặc nhiên được miễn báo cáo tình hình thực hiện dự án đầu tư chỉ vì nhà đầu tư chưa hoàn thành việc góp vốn. Cần phân biệt nghĩa vụ góp vốn với nghĩa vụ báo cáo hoạt động đầu tư. Nghĩa vụ góp vốn được xác định theo hồ sơ pháp lý, cam kết của nhà đầu tư và pháp luật có liên quan; trong khi trách nhiệm báo cáo phải căn cứ tư cách chủ thể thực hiện dự án và chế độ áp dụng.
Đối với kỳ báo cáo đầu tiên, doanh nghiệp cần xác định số vốn đã góp, vốn đầu tư thực hiện và tình trạng triển khai dự án theo chứng từ thực tế. Tổng vốn đầu tư đăng ký không được mặc nhiên kê khai thành vốn đã thực hiện. Trường hợp chưa giải ngân hoặc chưa phát sinh giá trị đầu tư thuộc một chỉ tiêu, cần phản ánh đúng theo biểu mẫu, không tự tạo số liệu nhằm thể hiện dự án đã triển khai.
Nếu việc chậm góp vốn hoặc chậm triển khai có liên quan đến tiến độ được ghi nhận trong IRC, doanh nghiệp cần đánh giá riêng trách nhiệm pháp lý và nhu cầu thực hiện thủ tục điều chỉnh dự án. Việc nộp báo cáo đúng hạn không thay thế nghĩa vụ góp vốn hoặc thủ tục điều chỉnh khi pháp luật yêu cầu. Ngược lại, việc chưa hoàn thành góp vốn cũng không phải căn cứ để tự ý bỏ qua kỳ báo cáo bắt buộc.
2. Nghĩa vụ báo cáo khi doanh nghiệp chưa có doanh thu hoặc chưa hoạt động
Trong giai đoạn chuẩn bị đầu tư, doanh nghiệp FDI có thể chưa phát sinh doanh thu nhưng đã thực hiện nhiều hoạt động như thuê địa điểm, xây dựng cơ sở vật chất, mua sắm máy móc, tuyển dụng lao động hoặc triển khai các công việc phục vụ dự án. Những hoạt động này có thể làm phát sinh dữ liệu cần phản ánh trong báo cáo đầu tư theo quý và năm.
Doanh nghiệp cần phân biệt trường hợp không phát sinh một chỉ tiêu với trường hợp chưa thu thập được dữ liệu. Nếu thực tế chưa có doanh thu, chỉ tiêu tương ứng phải được kê khai theo hướng dẫn; không được vì vậy mà bỏ trống toàn bộ những nội dung khác. Đối với dự án chưa triển khai hoạt động đầu tư, cần kiểm tra tình trạng pháp lý, tiến độ đăng ký và nghĩa vụ báo cáo tương ứng, không mặc nhiên kết luận được miễn báo cáo.
Trường hợp doanh nghiệp mới thành lập nhưng đã tạm ngừng dự án hoặc chưa đủ điều kiện đưa dự án vào hoạt động, phải xác định riêng nghĩa vụ thông báo, điều chỉnh và báo cáo. Công ty Luật TLK chú trọng phân định những trách nhiệm này để doanh nghiệp không nhầm việc chưa có doanh thu với việc chưa phát sinh nghĩa vụ đầu tư, đồng thời tránh phát sinh rủi ro do bỏ sót kỳ báo cáo đầu tiên.
👉 Xem thêm: Doanh nghiệp FDI chưa có doanh thu tại TP. Hà Nội có phải báo cáo đầu tư? (MỚI NHẤT)
VII. BIỂU MẪU VÀ CÁC CHỈ TIÊU PHẢI KÊ KHAI TRONG KỲ BÁO CÁO ĐẦU TIÊN
1. Lựa chọn biểu mẫu báo cáo quý, năm phù hợp với dự án mới thành lập
Theo Thông tư số 55/2026/TT-BTC, báo cáo tình hình thực hiện dự án đầu tư theo quý sử dụng Mẫu I.3.1 và báo cáo năm sử dụng Mẫu I.3.2. Đối với doanh nghiệp FDI mới thành lập tại TP. Hà Nội, việc lựa chọn biểu mẫu cần căn cứ kỳ báo cáo, chế độ pháp luật áp dụng và thông tin dự án thực tế. Không được mặc nhiên sử dụng báo cáo tài chính, tờ khai thuế hoặc biểu mẫu giám sát, đánh giá đầu tư để thay thế nghĩa vụ báo cáo tình hình thực hiện dự án.
Trước khi kê khai, doanh nghiệp cần kiểm tra IRC, văn bản chấp thuận chủ trương đầu tư nếu có, ERC và các tài liệu xác định chủ thể thực hiện dự án. Những thông tin về tên dự án, mã số dự án, địa điểm, tổng vốn đăng ký và tiến độ phải thống nhất với hồ sơ pháp lý có hiệu lực. Trường hợp dự án được cấp IRC trước khi doanh nghiệp hoàn thành đăng ký thành lập, cần xác định đúng dữ liệu và trách nhiệm của từng giai đoạn.
2. Xác định các chỉ tiêu trong kỳ báo cáo đầu tiên và phương pháp kê khai
Đối với báo cáo quý, doanh nghiệp cần kiểm tra các chỉ tiêu về vốn đầu tư thực hiện, doanh thu, xuất khẩu, nhập khẩu, lao động, thuế, các khoản nộp ngân sách và những thông tin khác theo biểu mẫu áp dụng. Báo cáo năm bổ sung các chỉ tiêu về kết quả hoạt động, lợi nhuận, thu nhập người lao động, nghiên cứu phát triển, công nghệ và môi trường theo quy định.
Trong kỳ báo cáo đầu tiên, doanh nghiệp cần đặc biệt chú ý:
- Thông tin pháp lý và thời điểm phát sinh nghĩa vụ của dự án.
- Vốn đầu tư đăng ký, vốn góp và giá trị vốn đã thực hiện.
- Tiến độ xây dựng, mua sắm thiết bị và triển khai hoạt động.
- Doanh thu, lao động và nghĩa vụ ngân sách thực tế phát sinh.
- Các chỉ tiêu không phát sinh hoặc không áp dụng.
- Số liệu lũy kế tính theo phạm vi và hướng dẫn của biểu mẫu.
Việc kê khai phải dựa trên chứng từ thuộc kỳ báo cáo, không sử dụng số liệu dự kiến thay thế số thực tế nếu biểu mẫu yêu cầu kết quả đã thực hiện. Đối với doanh nghiệp có nhiều dự án, dữ liệu phải được phân tách phù hợp. Trường hợp phát hiện những khác biệt giữa báo cáo đầu tư và hồ sơ kế toán – thuế, cần xác định nguyên nhân từ phạm vi và phương pháp ghi nhận trước khi điều chỉnh.
👉 Cần lập báo cáo đầu tư lần đầu, xác định đúng biểu mẫu và số liệu cho doanh nghiệp FDI tại TP. Hà Nội? Liên hệ Công ty Luật TLK – Hotline: 097.211.8764.
VIII. TÀI KHOẢN, QUY TRÌNH NỘP BÁO CÁO ĐẦU TƯ LẦN ĐẦU TẠI TP. HÀ NỘI
1. Chuẩn bị tài khoản và kiểm tra thông tin dự án trên hệ thống
Doanh nghiệp FDI mới thành lập cần kiểm tra việc cấp và sử dụng tài khoản phục vụ báo cáo trên Hệ thống thông tin quốc gia về đầu tư. Theo Điều 97 Nghị định số 96/2026/NĐ-CP, tổ chức kinh tế thực hiện dự án được cấp tài khoản truy cập để thực hiện chế độ báo cáo. Trước khi đến kỳ báo cáo đầu tiên, doanh nghiệp cần xác định người phụ trách, kiểm tra quyền truy cập và đối chiếu thông tin dự án đang được hệ thống quản lý.
Trường hợp doanh nghiệp đã được cấp IRC nhưng chưa nhận được thông tin tài khoản, không hiển thị dự án hoặc không truy cập được dữ liệu, cần liên hệ cơ quan đăng ký đầu tư có thẩm quyền hoặc đầu mối hỗ trợ hệ thống để được hướng dẫn. Không nên đợi đến sát thời hạn mới kiểm tra tài khoản, bởi những vướng mắc liên quan đến dữ liệu dự án hoặc quyền truy cập có thể ảnh hưởng khả năng hoàn thành nghĩa vụ đúng hạn.
Doanh nghiệp cũng cần phân biệt cơ quan đăng ký đầu tư có thẩm quyền theo loại dự án và địa điểm thực hiện. Đối với dự án trong khu công nghiệp, khu công nghệ cao hoặc khu vực có cơ chế quản lý đặc thù, phải xác định đúng đầu mối quản lý tương ứng. Việc đặt trụ sở doanh nghiệp tại TP. Hà Nội không đương nhiên quyết định thẩm quyền quản lý tất cả dự án của doanh nghiệp.
2. Thực hiện báo cáo đầu tiên và lưu chứng cứ hoàn thành
Sau khi chuẩn bị đầy đủ dữ liệu, doanh nghiệp tiến hành lựa chọn đúng dự án, kỳ báo cáo và nhập thông tin theo biểu mẫu được hệ thống hỗ trợ. Người phụ trách cần kiểm tra số liệu phát sinh, thông tin pháp lý và những chỉ tiêu không áp dụng trước khi hoàn tất thao tác gửi. Đối với kỳ đầu tiên, việc xác định đúng thời điểm bắt đầu tính số liệu đặc biệt quan trọng để tránh bỏ sót những hoạt động đầu tư đã phát sinh trước ngày doanh nghiệp chính thức vận hành.
Quy trình kiểm soát nội bộ nên bảo đảm:
- Xác nhận dự án và kỳ báo cáo đầu tiên.
- Kiểm tra tài khoản, thông tin pháp lý và quyền truy cập.
- Đối chiếu chứng từ vốn, tiến độ và kết quả thực hiện.
- Phê duyệt số liệu trước khi gửi.
- Kiểm tra trạng thái được hệ thống ghi nhận.
- Lưu bản báo cáo, chứng cứ gửi và tài liệu đối chiếu.
Doanh nghiệp không được mặc nhiên coi việc nhập đầy đủ dữ liệu hoặc lưu bản nháp là đã hoàn thành nghĩa vụ báo cáo. Sau thao tác gửi, cần kiểm tra trạng thái thực tế và lưu chứng cứ. Nếu phát sinh lỗi kỹ thuật, phải xác định nguyên nhân, lưu tài liệu chứng minh và liên hệ đầu mối có thẩm quyền để được hướng dẫn xử lý.
Công ty Luật TLK khuyến nghị doanh nghiệp xây dựng lịch quản lý nghĩa vụ ngay từ kỳ báo cáo đầu tiên, đồng thời phân công rõ trách nhiệm giữa bộ phận pháp chế, kế toán và quản lý dự án. Khi cần thiết, TLK Global phối hợp kiểm tra dữ liệu kế toán – thuế để bảo đảm số liệu có căn cứ. Đây là nền tảng quan trọng giúp doanh nghiệp duy trì tính liên tục của báo cáo đầu tư, hạn chế bỏ sót kỳ và phòng ngừa rủi ro trong quá trình triển khai dự án FDI tại TP. Hà Nội.
IX. XỬ LÝ TRƯỜNG HỢP BỎ SÓT KỲ BÁO CÁO ĐẦU TIÊN HOẶC NỘP CHẬM
1. Xác định kỳ báo cáo bị bỏ sót và trách nhiệm pháp lý của doanh nghiệp
Khi phát hiện doanh nghiệp FDI mới thành lập tại TP. Hà Nội chưa thực hiện báo cáo dự án đầu tư trong kỳ đầu tiên, cần xác định chính xác thời điểm phát sinh nghĩa vụ, chủ thể chịu trách nhiệm và thời hạn phải hoàn thành báo cáo. Việc đánh giá không được chỉ căn cứ ngày cấp Giấy chứng nhận đăng ký doanh nghiệp (ERC), mà phải đối chiếu Giấy chứng nhận đăng ký đầu tư (IRC), hồ sơ dự án và tình trạng pháp lý của nhà đầu tư, tổ chức kinh tế thực hiện dự án.
Trường hợp IRC được cấp trước ERC, doanh nghiệp cần kiểm tra nghĩa vụ báo cáo của từng chủ thể trong giai đoạn tương ứng. Không được mặc nhiên kết luận toàn bộ thời gian trước ngày thành lập doanh nghiệp đều được miễn báo cáo. Ngược lại, việc xác định trách nhiệm đối với doanh nghiệp mới cũng phải có căn cứ, không tự động chuyển toàn bộ nghĩa vụ của chủ thể trước đó nếu pháp luật không quy định.
Đối với các kỳ báo cáo đã quá hạn, doanh nghiệp cần phân biệt trường hợp chưa nộp, đã gửi nhưng chưa hoàn thành thao tác, gửi sai kỳ hoặc đã nộp nhưng thiếu thông tin. Việc xác định đúng hành vi giúp lựa chọn phương án khắc phục phù hợp và đánh giá chính xác nguy cơ xử phạt.
2. Quy trình khắc phục báo cáo đầu tư lần đầu bị chậm hoặc chưa thực hiện
Khi phát hiện bỏ sót kỳ báo cáo, doanh nghiệp cần chủ động rà soát dữ liệu, chuẩn bị biểu mẫu và xác định phương thức nộp bổ sung hợp lệ. Đối với báo cáo tồn đọng, phải thu thập chứng từ thuộc đúng kỳ phát sinh, không sử dụng số liệu hiện tại thay thế toàn bộ dữ liệu lịch sử.
Trường hợp hệ thống không cho phép thao tác trực tiếp đối với kỳ đã quá hạn, doanh nghiệp cần liên hệ cơ quan đăng ký đầu tư có thẩm quyền hoặc đầu mối quản lý hệ thống để được hướng dẫn. Việc gửi email hoặc báo cáo giấy không đương nhiên thay thế phương thức báo cáo bắt buộc. Cần lưu đầy đủ chứng cứ về quá trình chủ động khắc phục, kết quả gửi và những hướng dẫn nhận được.
Theo pháp luật về xử phạt vi phạm hành chính trong lĩnh vực đầu tư, hành vi không thực hiện hoặc thực hiện không đúng chế độ báo cáo có thể phát sinh trách nhiệm pháp lý. Tuy nhiên, việc xác định chế tài phải căn cứ quy định có hiệu lực tại thời điểm hành vi xảy ra, tính chất vi phạm, chủ thể và các tình tiết liên quan. Hoàn thành báo cáo bổ sung không đương nhiên loại trừ trách nhiệm đối với hành vi trước đó.
👉 Xem thêm: Chấm dứt một phần dự án FDI của doanh nghiệp tại Việt Nam (MỚI NHẤT)
X. CHI PHÍ VÀ GIẢI PHÁP TỔ CHỨC NGHĨA VỤ BÁO CÁO SAU THÀNH LẬP
1. Những chi phí cần dự toán khi doanh nghiệp FDI thực hiện báo cáo lần đầu
Đối với doanh nghiệp FDI mới thành lập tại TP. Hà Nội, chi phí tổ chức thực hiện nghĩa vụ báo cáo đầu tư phụ thuộc số lượng dự án, tình trạng hồ sơ và mức độ phức tạp của dữ liệu cần kê khai. Trường hợp doanh nghiệp có đầy đủ IRC, chứng từ góp vốn, dữ liệu triển khai và tài khoản báo cáo hợp lệ, công việc thường thuận lợi hơn so với dự án có nhiều nhà đầu tư, nhiều nguồn vốn hoặc phát sinh điều chỉnh ngay trong giai đoạn đầu.
Doanh nghiệp cần phân biệt chi phí thuê dịch vụ tư vấn với các khoản phí, lệ phí theo quy định và tiền phạt hành chính nếu phát sinh. Việc lập, kiểm tra hoặc gửi báo cáo không đương nhiên làm phát sinh một khoản lệ phí hành chính riêng trong mọi trường hợp. Nếu thuê đơn vị tư vấn, doanh nghiệp nên xác định rõ phạm vi hỗ trợ, số kỳ báo cáo, công việc rà soát dữ liệu và trách nhiệm bàn giao chứng cứ hoàn thành.
Một hợp đồng dịch vụ phù hợp cần làm rõ việc kiểm tra hồ sơ pháp lý, xác định kỳ đầu tiên, chuẩn hóa dữ liệu kế toán, hỗ trợ nộp trực tuyến và xử lý vướng mắc phát sinh. Trường hợp doanh nghiệp còn nghĩa vụ điều chỉnh IRC hoặc khắc phục các kỳ báo cáo quá hạn, cần đánh giá riêng phạm vi công việc để kiểm soát ngân sách và tránh phát sinh chi phí ngoài dự kiến.
2. Thiết lập hệ thống quản lý nghĩa vụ báo cáo ngay sau thành lập
Doanh nghiệp FDI nên tổ chức quản lý nghĩa vụ báo cáo đầu tư ngay sau khi xác lập dự án và hoàn thiện các thủ tục thành lập cần thiết. Người phụ trách pháp chế cần xác định những nghĩa vụ phát sinh theo hồ sơ đầu tư; bộ phận kế toán quản lý chứng từ vốn, doanh thu và các chỉ tiêu tài chính; bộ phận dự án theo dõi tiến độ triển khai thực tế.
Để duy trì tuân thủ, doanh nghiệp cần có lịch kiểm soát báo cáo quý, năm, cơ chế nhắc hạn, quy trình phê duyệt dữ liệu và hồ sơ lưu trữ điện tử theo từng dự án. Trường hợp thay đổi nhân sự hoặc đơn vị tư vấn, tài khoản báo cáo và lịch sử thực hiện nghĩa vụ phải được bàn giao đầy đủ, bảo đảm không bỏ sót trách nhiệm.
Đối với doanh nghiệp có nhiều dự án, việc quản lý riêng từng kỳ báo cáo giúp tránh ghi nhận trùng vốn, doanh thu hoặc dữ liệu lao động. Đây là giải pháp chủ động phòng ngừa vi phạm, đồng thời giảm chi phí xử lý hồ sơ tồn đọng trong những năm tiếp theo.
XI. SAI SÓT THƯỜNG GẶP KHI XÁC ĐỊNH THỜI ĐIỂM BÁO CÁO ĐẦU TƯ
1. Nhầm ngày cấp ERC, ngày cấp IRC và ngày dự án bắt đầu hoạt động
Sai sót phổ biến của doanh nghiệp FDI mới thành lập tại TP. Hà Nội là lấy ngày cấp ERC làm thời điểm duy nhất để xác định kỳ báo cáo đầu tiên. Trong khi đó, dự án đầu tư có thể đã được xác lập trước khi doanh nghiệp hoàn thành đăng ký thành lập. Việc xác định nghĩa vụ phải dựa trên tư cách chủ thể, tình trạng pháp lý dự án và chế độ báo cáo áp dụng, không chỉ căn cứ một mốc thời gian.
Một sai sót khác là chờ đến khi doanh nghiệp có doanh thu, hoàn thành góp vốn hoặc đưa nhà máy vào hoạt động mới bắt đầu báo cáo. Nếu dự án đã thuộc diện phải báo cáo, những hoạt động chuẩn bị đầu tư, góp vốn, xây dựng hoặc mua sắm thiết bị vẫn có thể phát sinh dữ liệu cần kê khai. Doanh nghiệp không được tự coi kỳ chưa có doanh thu là kỳ được miễn báo cáo.
Đối với doanh nghiệp hình thành thông qua giao dịch góp vốn, mua cổ phần, cần phân biệt sự thay đổi cơ cấu sở hữu với việc phát sinh dự án mới. Không phải mọi giao dịch tiếp nhận vốn nước ngoài đều tạo ra một kỳ báo cáo đầu tư đầu tiên. Việc xác định không đúng bản chất giao dịch có thể dẫn đến thực hiện thừa hoặc bỏ sót nghĩa vụ.
2. Kiểm soát sai sót về kỳ báo cáo, dữ liệu và kết quả nộp
Ngoài việc xác định sai thời điểm bắt đầu nghĩa vụ, doanh nghiệp còn có thể lựa chọn nhầm kỳ trên hệ thống, kê khai sai số liệu lũy kế hoặc sử dụng thông tin của toàn pháp nhân thay cho từng dự án. Đặc biệt, nếu doanh nghiệp được thành lập vào giữa năm, cần phân biệt dữ liệu phát sinh thực tế với số liệu dự kiến, không tự ghi nhận giao dịch chưa xảy ra.
Việc nhập đầy đủ thông tin cũng không đồng nghĩa báo cáo đã được gửi hợp lệ. Doanh nghiệp cần kiểm tra trạng thái được hệ thống ghi nhận và lưu chứng cứ tương ứng. Trường hợp phát hiện sai lệch sau khi gửi, phải xác định phương thức khắc phục theo chức năng hệ thống hoặc hướng dẫn của cơ quan có thẩm quyền.
Để phòng ngừa sai sót, doanh nghiệp cần xây dựng bảng theo dõi riêng cho từng dự án, xác định thời điểm phát sinh nghĩa vụ, kỳ báo cáo, hạn nộp, nguồn dữ liệu và người chịu trách nhiệm. Bộ phận pháp chế, kế toán và quản lý dự án cần phối hợp kiểm tra trước khi gửi, bảo đảm nghĩa vụ báo cáo đầu tiên được hoàn thành chính xác và tạo nền tảng thống nhất cho các kỳ tiếp theo.
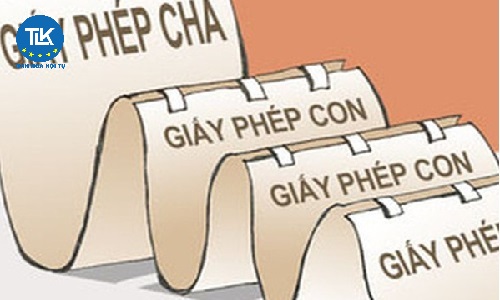
Ảnh 3: Phòng ngừa sai sót khi xác định kỳ báo cáo dự án đầu tư đầu tiên của doanh nghiệp FDI mới thành lập tại TP. Hà Nội – Công ty Luật TLK – Hotline 097.211.8764
👉 Xem thêm: Dịch vụ kế toán – thuế khi doanh nghiệp chấm dứt dự án FDI tại Việt Nam (MỚI NHẤT)
XII. DỊCH VỤ TƯ VẤN NGHĨA VỤ BÁO CÁO ĐẦU TƯ CHO DOANH NGHIỆP FDI MỚI CỦA CÔNG TY LUẬT TLK
1. Xác định đúng thời điểm phát sinh nghĩa vụ và kỳ báo cáo đầu tiên
Công ty Luật TLK cung cấp giải pháp tư vấn pháp lý cho doanh nghiệp FDI mới thành lập tại TP. Hà Nội nhằm xác định chính xác thời điểm phát sinh nghĩa vụ báo cáo dự án đầu tư. Trọng tâm dịch vụ là rà soát IRC, ERC, hồ sơ thành lập, tư cách chủ thể thực hiện dự án và những quy định áp dụng đối với từng giai đoạn.
Đối với doanh nghiệp được thành lập sau khi dự án đã được cấp IRC, TLK hỗ trợ phân định trách nhiệm của nhà đầu tư và tổ chức kinh tế thực hiện dự án. Trường hợp doanh nghiệp tiếp nhận vốn nước ngoài thông qua góp vốn, mua cổ phần hoặc quản lý nhiều dự án, luật sư đánh giá nghĩa vụ theo đúng bản chất pháp lý, không mặc nhiên coi mọi thay đổi sở hữu đều làm phát sinh dự án mới.
Trên cơ sở kết quả rà soát, TLK hỗ trợ xác định kỳ báo cáo đầu tiên, thời hạn, biểu mẫu, hồ sơ dữ liệu và phương thức thực hiện phù hợp. Nếu doanh nghiệp đã bỏ sót kỳ báo cáo, phương án khắc phục được xây dựng theo tình trạng thực tế, đồng thời đánh giá nguy cơ trách nhiệm hành chính và những nghĩa vụ pháp lý liên quan.
2. Phối hợp pháp lý, kế toán – thuế và quản trị nghĩa vụ sau thành lập
CÔNG TY LUẬT TLK tập trung tư vấn pháp luật đầu tư, kiểm soát hồ sơ dự án, xác định thời hạn và hỗ trợ thực hiện nghĩa vụ báo cáo. CÔNG TY TNHH TƯ VẤN VÀ ĐẠI LÝ THUẾ TLK GLOBAL phối hợp rà soát dữ liệu kế toán – thuế, chứng từ góp vốn và những chỉ tiêu tài chính khi phù hợp với nhu cầu doanh nghiệp.
Việc kết hợp chuyên môn giúp doanh nghiệp FDI mới thành lập tránh nhầm lẫn nghĩa vụ báo cáo đầu tư với kê khai thuế, báo cáo tài chính hoặc những thủ tục sau cấp IRC. Đồng thời, doanh nghiệp có thể thiết lập cơ chế quản lý dữ liệu ngay từ kỳ đầu tiên, bảo đảm thông tin pháp lý và tài chính được đối chiếu trước khi báo cáo.
Với triết lý “xử lý đúng ngay từ đầu”, TLK hướng đến giải pháp tuân thủ liên tục, minh bạch trách nhiệm và tối ưu chi phí vận hành. Giá trị của dịch vụ không chỉ nằm ở việc hoàn thành một kỳ báo cáo mà còn ở khả năng phòng ngừa sai sót, duy trì hồ sơ đầu tư thống nhất và hỗ trợ doanh nghiệp triển khai dự án ổn định tại TP. Hà Nội.
👉 Xem thêm: Đối chiếu kế toán – thuế khi báo cáo dự án FDI cho doanh nghiệp tại TP. Hà Nội (MỚI NHẤT)
👉 Doanh nghiệp FDI mới thành lập cần xác định kỳ báo cáo đầu tiên, tránh nộp chậm và kiểm soát nghĩa vụ đầu tư? Liên hệ Công ty Luật TLK – Hotline: 097.211.8764.
XIII. CÂU HỎI THƯỜNG GẶP CỦA KHÁCH HÀNG
1. Doanh nghiệp FDI mới thành lập tại TP. Hà Nội phải báo cáo đầu tư từ khi nào?
Phải xác định theo thời điểm phát sinh nghĩa vụ của nhà đầu tư, tổ chức kinh tế thực hiện dự án và chế độ báo cáo áp dụng. Không thể chỉ căn cứ ngày cấp ERC, thời điểm hoàn thành góp vốn hoặc ngày bắt đầu có doanh thu để xác định.
2. Doanh nghiệp vừa được cấp IRC nhưng chưa có ERC có phải báo cáo đầu tư không?
Cần kiểm tra nghĩa vụ của nhà đầu tư trong giai đoạn trước khi thành lập doanh nghiệp. IRC được cấp trước ERC không đồng nghĩa toàn bộ thời gian này được miễn báo cáo. Trách nhiệm phải được xác định theo chủ thể và quy định tương ứng.
3. Doanh nghiệp FDI chưa có doanh thu có phải báo cáo không?
Nếu thuộc đối tượng báo cáo, doanh nghiệp vẫn phải thực hiện nghĩa vụ. Dự án chưa có doanh thu có thể đã phát sinh vốn góp, chi phí đầu tư, lao động hoặc tiến độ xây dựng. Các chỉ tiêu phải được kê khai theo thực tế.
4. Chưa góp đủ vốn đầu tư có được miễn báo cáo không?
Không đương nhiên. Nghĩa vụ góp vốn và nghĩa vụ báo cáo là những trách nhiệm pháp lý khác nhau. Doanh nghiệp cần phản ánh đúng số vốn đã góp, vốn đầu tư thực hiện và đánh giá riêng trách nhiệm liên quan đến tiến độ góp vốn.
5. Kỳ báo cáo quý đầu tiên được xác định như thế nào?
Cần xác định thời điểm phát sinh nghĩa vụ trong quý, chủ thể thực hiện dự án và dữ liệu thuộc kỳ tương ứng. Không tự động chuyển nghĩa vụ sang quý sau chỉ vì doanh nghiệp được thành lập giữa quý hoặc chưa hoạt động thương mại.
6. Thời hạn báo cáo đầu tư theo quý là ngày nào?
Theo chế độ hiện hành, báo cáo quý phải thực hiện trước ngày 10 của tháng đầu quý tiếp theo. Doanh nghiệp nên kiểm tra tài khoản, hoàn thiện dữ liệu và thực hiện thao tác gửi trước hạn để hạn chế sự cố.
7. Doanh nghiệp FDI mới thành lập có phải nộp báo cáo năm đầu tiên không?
Nếu thuộc diện phải báo cáo trong năm, doanh nghiệp cần thực hiện nghĩa vụ theo quy định. Báo cáo năm phải hoàn thành trước ngày 31/03 năm tiếp theo, với dữ liệu phản ánh đúng giai đoạn thực hiện dự án.
8. Bỏ sót kỳ báo cáo đầu tiên có bị xử phạt không?
Có thể phát sinh trách nhiệm nếu hành vi đáp ứng căn cứ xử phạt hành chính. Cần xác định nghĩa vụ, thời hạn, chủ thể và quy định có hiệu lực. Doanh nghiệp nên chủ động khắc phục, lưu chứng cứ và giải trình khi được yêu cầu.
9. Doanh nghiệp mới thành lập nộp báo cáo đầu tư lần đầu ở đâu?
Doanh nghiệp thuộc diện báo cáo thực hiện qua Hệ thống thông tin quốc gia về đầu tư theo quy định. Cần sử dụng tài khoản hợp lệ, lựa chọn đúng dự án, kỳ báo cáo và kiểm tra trạng thái gửi thành công.
10. Công ty Luật TLK có hỗ trợ báo cáo đầu tư lần đầu cho doanh nghiệp FDI không?
Có. TLK cung cấp dịch vụ tư vấn thời điểm phát sinh nghĩa vụ, rà soát hồ sơ, xác định kỳ đầu tiên và hỗ trợ thực hiện báo cáo. TLK Global phối hợp kiểm tra số liệu kế toán – thuế khi cần thiết.
👉 Quý Khách hàng có thể tham khảo thêm thông tin về Hệ sinh thái TLK và các gói ưu đãi dịch vụ Pháp lý, Kế toán – Thuế đang được áp dụng dưới đây.
🔗 Chính sách ưu đãi dịch vụ pháp lý của Công ty Luật TLK
🔗 Chính sách ưu đãi dịch vụ Kế toán – Thuế của Công ty Tư vấn và Đại lý thuế TLK Global
🔗 Hệ sinh thái TLK: Công ty Luật TLK và Công ty Tư vấn và Đại lý Thuế TLK Global
XIV. THÔNG TIN LIÊN HỆ CÔNG TY LUẬT TLK
Xác định thời điểm phải báo cáo dự án đầu tư lần đầu là một trong những nghĩa vụ quan trọng đối với doanh nghiệp FDI mới thành lập tại TP. Hà Nội. Nhầm lẫn giữa ngày cấp IRC, ERC và thời điểm dự án phát sinh trách nhiệm báo cáo có thể dẫn đến bỏ sót kỳ, nộp chậm hoặc kê khai thiếu chính xác. Xác định đúng nghĩa vụ ngay từ giai đoạn đầu giúp doanh nghiệp chủ động tuân thủ, hạn chế nguy cơ xử phạt và tránh chi phí khắc phục không cần thiết.
CÔNG TY LUẬT TLK cung cấp giải pháp pháp lý về nghĩa vụ sau thành lập doanh nghiệp FDI, xác định kỳ báo cáo đầu tiên, hồ sơ dự án và kiểm soát rủi ro đầu tư. CÔNG TY TNHH TƯ VẤN VÀ ĐẠI LÝ THUẾ TLK GLOBAL phối hợp hỗ trợ kế toán – thuế khi phù hợp. Với triết lý “xử lý đúng ngay từ đầu”, hệ sinh thái TLK hướng đến giải pháp đồng bộ Pháp lý – Tài chính – Kế toán – Thuế, bảo đảm tính nhất quán của hồ sơ, minh bạch nghĩa vụ và hiệu quả vận hành lâu dài.
👉 Liên hệ luật sư Công ty Luật TLK để được tư vấn thời điểm báo cáo dự án đầu tư lần đầu cho doanh nghiệp FDI mới thành lập tại TP. Hà Nội, kiểm soát thời hạn và phòng ngừa rủi ro pháp lý – Hotline: 097.211.8764.
CÔNG TY LUẬT TLK
🌐 Website: https://tlklawfirm.vn
📧 Email: info@tlklawfirm.vn
☎ Tel: 0243.2011.747
📞 Hotline: 097.211.8764